Kategorie: Geld sparen

Spar-Tipps, Budget und Umschlagmethode

  • Abos kündigen: So findest du versteckte Kosten in 30 Minuten

    Abos kündigen: So findest du versteckte Kosten in 30 Minuten

    Werbehinweis: Dieser Artikel enthält Affiliate-Links (mit * markiert). Kaufst du darüber, erhalte ich eine kleine Provision – für dich ändert sich am Preis nichts. Mehr dazu.

    Hier 9,99 €, da 4,99 €, dort 12,99 € – jedes Abo wirkt harmlos. Zusammen sind es schnell 50 bis 100 € im Monat. Und das Gemeine: Viele davon nutzen wir kaum noch.

    Mit diesem 30-Minuten-Check findest du die versteckten Kosten.

    Schritt für Schritt

    1Kontoauszüge der letzten 3 Monate holen

    Online-Banking öffnen und nach wiederkehrenden Abbuchungen suchen. Viele Banking-Apps zeigen Daueraufträge und Lastschriften auch gesammelt an.

    2Kreditkarte und PayPal nicht vergessen

    Viele Abos laufen nicht übers Girokonto. Prüf auch die Abos im App Store bzw. Google Play.

    3Alles in eine Liste schreiben

    Name, Betrag, Abbuchungstag, wofür. Rechne Jahresabos auf den Monat um.

    4Ehrlich bewerten

    Für jedes Abo: Hab ich das im letzten Monat genutzt? Würde ich es heute neu abschließen?

    5Kündigen – sofort

    Nicht „nächste Woche“. Kündigungsbestätigung speichern.

    Typische Kostenfallen

    AboTypisch pro MonatFrage dich
    📺 Streaming (mehrere)10–40 €Brauche ich alle gleichzeitig?
    🏋️ Fitnessstudio20–40 €Wie oft war ich wirklich da?
    📱 Apps & Cloud3–15 €Nutze ich die App noch?
    📰 Zeitschriften & Boxen10–30 €Lese/öffne ich das noch?
    📞 Handyvertrag15–50 €Gibt es denselben Tarif günstiger?

    Typische Spannen zur Orientierung – deine Beträge können abweichen.

    Gut zu wissen beim Kündigen

    • In Deutschland können viele Verträge nach Ablauf der Mindestlaufzeit monatlich gekündigt werden – sie verlängern sich nicht mehr automatisch um ein ganzes Jahr.
    • Online abgeschlossene Verträge müssen sich auf der Website über einen Kündigungsbutton kündigen lassen.
    • Im Zweifel beim Anbieter oder der Verbraucherzentrale nachfragen.

    💡 Rotations-Trick
    Statt drei Streamingdienste parallel: einen Monat Dienst A, nächsten Monat Dienst B. Gleiche Serien, ein Drittel der Kosten.

    Und das gesparte Geld?

    Leg den Betrag, den du gekündigt hast, ab sofort automatisch zur Seite – zum Beispiel als Grundstock für deinen Notgroschen. Dann merkst du den Unterschied wirklich.

    Der nächste Schritt

    Sparen ist die eine Hälfte. Die andere: mehr einnehmen. Wie ich mir nebenberuflich ein zweites Standbein aufbaue, zeige ich dir im kostenlosen Workshop*.

  • Notgroschen aufbauen: Wie viel du brauchst und wie du startest

    Notgroschen aufbauen: Wie viel du brauchst und wie du startest

    Werbehinweis: Dieser Artikel enthält Affiliate-Links (mit * markiert). Kaufst du darüber, erhalte ich eine kleine Provision – für dich ändert sich am Preis nichts. Mehr dazu.

    Die Waschmaschine gibt auf, das Auto muss in die Werkstatt, die Nebenkosten-Nachzahlung kommt. Ohne Puffer heißt das: Dispo, Ratenkauf oder Stress. Mit Notgroschen heißt es: ärgerlich, aber kein Drama.

    Wie hoch sollte der Notgroschen sein?

    Eine häufige Faustregel lautet: 3 bis 6 Monatsausgaben – also das, was du zum Leben brauchst, nicht dein Einkommen.

    Monatliche Ausgaben3 Monate6 Monate
    1.500 €4.500 €9.000 €
    2.000 €6.000 €12.000 €
    2.500 €7.500 €15.000 €

    💡 Klingt nach viel?
    Ist es auch – deshalb in Etappen denken. Schon 1.000 € fangen die meisten kleinen Notfälle ab.

    In 4 Etappen zum Puffer

    1Etappe 1: 500 € Mini-Puffer

    Für kaputte Handys, Arztkosten, kleine Reparaturen.

    2Etappe 2: 1.000 €

    Damit sind die meisten Alltags-Notfälle abgedeckt.

    3Etappe 3: 1 Monatsausgabe

    Jetzt kann dich ein ungeplanter Monat nicht mehr umwerfen.

    4Etappe 4: 3–6 Monatsausgaben

    Das volle Sicherheitsnetz – z. B. bei Jobverlust.

    Wo parke ich das Geld?

    • Getrennt vom Girokonto – sonst gibst du es aus Versehen aus.
    • Schnell verfügbar – ein Tagesgeldkonto ist dafür ein üblicher Ort.
    • Nicht in Aktien oder ETFs – der Notgroschen soll im Notfall sicher da sein, nicht gerade im Minus.

    Das ist keine Anlageberatung – vergleiche Konditionen selbst oder lass dich beraten.

    So kommt das Geld zusammen

    • Dauerauftrag am Zahltag – auch 25 € im Monat sind ein Anfang.
    • Gekündigte Abos umleiten – siehe Abos kündigen.
    • Spar-Challenge nutzen – die 52-Wochen-Challenge bringt 1.378 € im Jahr.
    • Reste aus der Umschlagmethode am Monatsende direkt aufs Notgroschen-Konto.

    Wann darf ich den Notgroschen benutzen?

    Für echte Notfälle: Reparaturen, Gesundheit, Jobverlust. Nicht für Urlaub, Sale-Angebote oder ein neues Handy, nur weil das alte langsam ist. Und nach jedem Griff in die Kasse: wieder auffüllen.

    Der nächste Schritt

    Sparen ist die eine Hälfte. Die andere: mehr einnehmen. Wie ich mir nebenberuflich ein zweites Standbein aufbaue, zeige ich dir im kostenlosen Workshop*.
  • Umschlagmethode für Anfänger: So bleibt am Monatsende Geld übrig

    Umschlagmethode für Anfänger: So bleibt am Monatsende Geld übrig

    Werbehinweis: Dieser Artikel enthält Affiliate-Links (mit * markiert). Kaufst du darüber, erhalte ich eine kleine Provision – für dich ändert sich am Preis nichts. Mehr dazu.

    Kennst du das? Das Gehalt ist da – und am 20. fragst du dich, wo das ganze Geld geblieben ist. Mir ging es genauso. Was mir geholfen hat, ist erstaunlich altmodisch: Bargeld in Umschlägen.

    Was ist die Umschlagmethode?

    Du teilst dein Geld für variable Ausgaben – Lebensmittel, Drogerie, Tanken, Freizeit – am Monatsanfang auf Umschläge auf. Ist ein Umschlag leer, ist das Budget für diesen Bereich aufgebraucht. Fixkosten wie Miete, Strom oder Versicherungen laufen ganz normal per Überweisung weiter.

    Der Trick dahinter: Bargeld fühlt sich nach Geld an. Mit der Karte zahlt man schnell mal mehr als geplant – beim Griff in einen fast leeren Umschlag überlegt man zweimal.

    In 5 Schritten starten

    1Kassensturz machen

    Schreib auf, was in den letzten drei Monaten für Lebensmittel, Drogerie, Tanken und Freizeit draufging. Kontoauszüge helfen – oder ein einfaches Haushaltsbuch auf Papier.

    2Kategorien festlegen

    Starte mit 4 bis 6 Umschlägen, z. B. Lebensmittel, Drogerie & Haushalt, Tanken, Freizeit, Geschenke und Sparen. Mehr macht es unnötig kompliziert.

    3Budget pro Umschlag bestimmen

    Nimm den Durchschnitt aus Schritt 1 und zieh 10 Prozent ab. Beispiel: Für Lebensmittel gingen im Schnitt 450 € drauf – dann kommen 405 € in den Umschlag.

    4Material besorgen

    Für den Anfang reichen normale Briefumschläge. Wer dabeibleibt, gönnt sich einen Budget-Ordner mit Fächern – der hält länger und macht mehr Spaß.

    5Das Monatsende-Ritual

    Was übrig bleibt, kommt in den Umschlag „Sparen“ oder in eine Spardose. Dieser Moment ist der Motivations-Booster: Du siehst schwarz auf weiß, dass es funktioniert.

    🎁 Gratis-Vorlage für dich

    Mein Budget-Plan für die Umschlagmethode – trag einfach deine Beträge ein. Einfach herunterladen, ausdrucken, loslegen – ganz ohne Anmeldung.

    Meine 3 Tipps, damit du dranbleibst

    1. Nimm nur den Umschlag mit, den du brauchst. Wer zum Supermarkt geht, hat nur den Lebensmittel-Umschlag dabei.
    2. Plane einen kleinen „Spaß“-Umschlag ein. Wer sich alles verbietet, gibt nach drei Wochen auf.
    3. Feiere den ersten Monat mit Rest. Auch 20 € sind ein Erfolg.

    Häufige Fragen

    Ist es nicht unsicher, so viel Bargeld zu Hause zu haben?

    Bewahre die Umschläge an einem festen, sicheren Ort auf und nimm nur mit, was du brauchst. Viele heben das Geld auch wöchentlich statt monatlich ab.

    Geht das auch ohne Bargeld?

    Ja – viele Banken bieten Unterkonten oder „Spaces“ an. Das Prinzip bleibt gleich: Jede Kategorie hat ihr eigenes Budget.

    Der nächste Schritt

    Sparen ist die eine Hälfte. Die andere: mehr einnehmen. Wie ich mir nebenberuflich ein zweites Standbein aufbaue, zeige ich dir im kostenlosen Workshop*.
  • Haushaltsbuch führen: So klappt es in 10 Minuten pro Woche

    Haushaltsbuch führen: So klappt es in 10 Minuten pro Woche

    Werbehinweis: Dieser Artikel enthält Affiliate-Links (mit * markiert). Kaufst du darüber, erhalte ich eine kleine Provision – für dich ändert sich am Preis nichts. Mehr dazu.

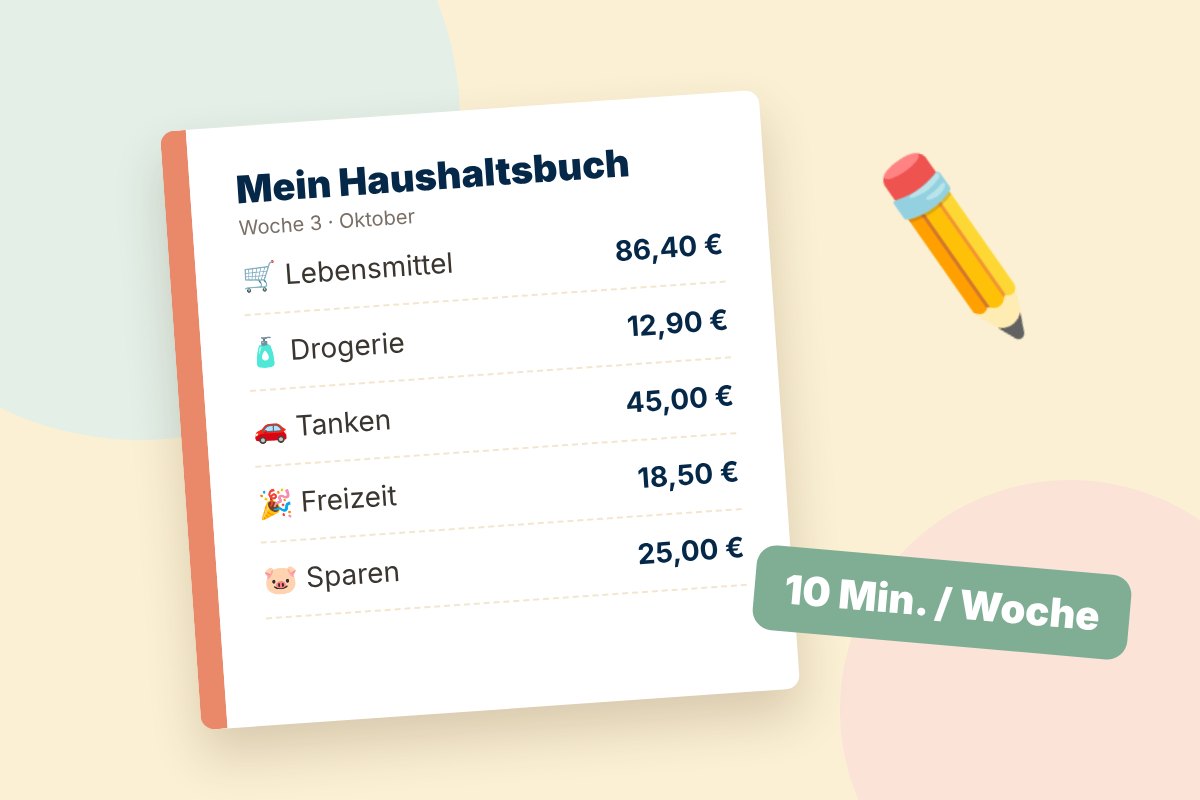
    Ein Haushaltsbuch klingt nach Buchhaltung und Excel-Tabellen. Dabei ist es eigentlich nur eine ehrliche Antwort auf die Frage: Wo geht mein Geld eigentlich hin? Und genau diese Antwort ist der Anfang von allem.

    Ich zeige dir mein System, das in 10 Minuten pro Woche funktioniert – ohne Perfektionismus.

    Warum ein Haushaltsbuch so viel bringt

    • Du siehst schwarz auf weiß, wo die kleinen Geldfresser sitzen (Abos, Snacks, Spontankäufe).
    • Du kannst realistisch planen – zum Beispiel für die Umschlagmethode.
    • Du bekommst ein Gefühl von Kontrolle statt Bauchschmerzen beim Blick aufs Konto.

    Papier, App oder Tabelle?

    VarianteGut fürNachteil
    📒 PapierAlle, die gern schreiben und abhakenRechnen per Hand
    📱 AppUnterwegs schnell eintragenMan vergisst sie leicht
    💻 TabelleZahlen-Fans, automatische SummenAm Handy unpraktisch

    💡 Mein Rat
    Nimm die Variante, die du wirklich benutzt. Ein einfaches Heft, das du jede Woche aufschlägst, schlägt jede perfekte App, die du nach drei Tagen vergisst.

    So startest du in 4 Schritten

    1Einnahmen notieren

    Gehalt, Kindergeld, Nebenverdienst – alles, was monatlich reinkommt.

    2Fixkosten auflisten

    Miete, Strom, Versicherungen, Handy, Abos. Einmal aufschreiben, dann ändern sie sich kaum.

    3Variable Ausgaben sammeln

    Kassenzettel in eine Box oder Fotos aufs Handy. Nicht jeden Tag eintragen – einmal pro Woche reicht.

    4Das Wochen-Ritual

    Jeden Sonntag 10 Minuten: Belege eintragen, Summe pro Kategorie bilden, kurz vergleichen. Fertig.

    Diese Kategorien reichen völlig

    • 🛒 Lebensmittel
    • 🧴 Drogerie & Haushalt
    • 🚗 Auto / Fahrkarten
    • 🎉 Freizeit & Essen gehen
    • 👕 Kleidung
    • 🎁 Geschenke & Sonstiges
    • 🐷 Sparen

    Die 3 häufigsten Fehler

    1. Zu viele Kategorien. Wer 25 Kategorien pflegt, gibt nach zwei Wochen auf.
    2. Jeden Cent täglich eintragen. Das kostet Nerven. Wöchentlich reicht.
    3. Nur aufschreiben, nie auswerten. Der Aha-Moment kommt beim Vergleich am Monatsende.

    🎁 Gratis-Vorlage

    Mein Budget-Plan zum Ausdrucken passt perfekt als Monatsübersicht für dein Haushaltsbuch.

    Und nach dem ersten Monat?

    Schau dir an, welche Kategorie dich am meisten überrascht hat. Genau dort liegt dein größtes Sparpotenzial. Bei vielen ist es der Lebensmitteleinkauf – dazu habe ich einen eigenen Artikel: 50 € im Monat bei Lebensmitteln sparen.

    Der nächste Schritt

    Sparen ist die eine Hälfte. Die andere: mehr einnehmen. Wie ich mir nebenberuflich ein zweites Standbein aufbaue, zeige ich dir im kostenlosen Workshop*.

  • Lebensmittel sparen: 50 € weniger pro Monat – ohne schlechter zu essen

    Lebensmittel sparen: 50 € weniger pro Monat – ohne schlechter zu essen

    Werbehinweis: Dieser Artikel enthält Affiliate-Links (mit * markiert). Kaufst du darüber, erhalte ich eine kleine Provision – für dich ändert sich am Preis nichts. Mehr dazu.

    Lebensmittel sind bei den meisten Familien der größte variable Ausgabenposten. Die gute Nachricht: Genau hier lässt sich am schnellsten sparen – ohne dass am Ende nur noch Nudeln mit Ketchup auf dem Tisch stehen.

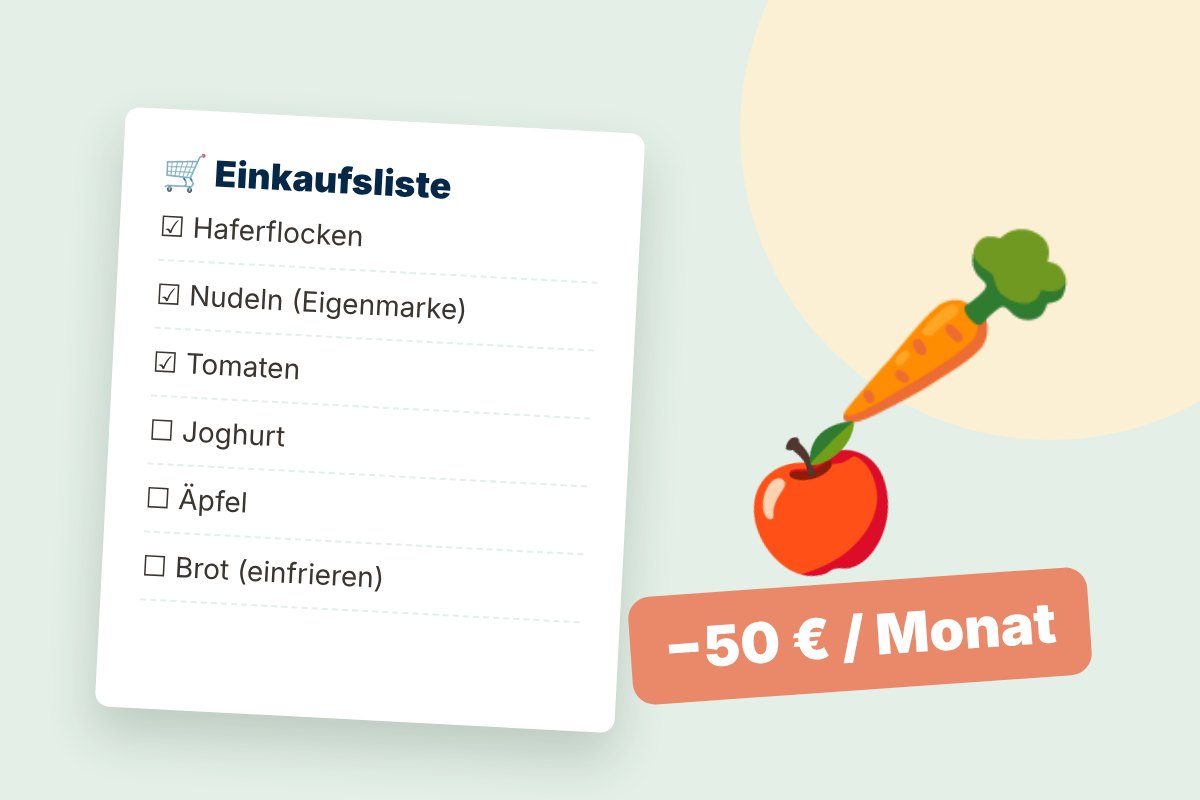
    Mit diesen 9 Tipps sind 50 € pro Monat realistisch. Aufs Jahr gerechnet sind das 600 €.

    💡 Rechnung
    50 € × 12 Monate = 600 € im Jahr – genug für einen kleinen Urlaub oder ein solides Polster.

    Vor dem Einkauf

    1Wochenplan schreiben

    Plane 5 Abendessen für die Woche. Zwei Tage bleiben frei für Reste oder Spontanes. Das allein verhindert viele Fehlkäufe.

    2Erst Kühlschrank, dann Liste

    Schau nach, was weg muss, und plane es ein. Was du hast, musst du nicht kaufen.

    3Einkaufsliste – und dabei bleiben

    Was nicht auf der Liste steht, bleibt im Laden. Ausnahme: echte Angebote von Dingen, die du sowieso brauchst.

    Im Laden

    4Satt einkaufen

    Klingt banal, wirkt aber: Wer hungrig einkauft, kauft mehr – vor allem Süßes und Snacks.

    5Eigenmarken nehmen

    Bei Mehl, Nudeln, Reis, Milch oder Konserven ist der Unterschied oft nur die Verpackung.

    6Oben und unten ins Regal schauen

    Die teuersten Produkte stehen meist auf Augenhöhe.

    Nach dem Einkauf

    7Resteküche einplanen

    Ein fester „Resteabend“ pro Woche: Suppe, Pfanne, Auflauf. So landet kaum noch etwas im Müll.

    8Richtig lagern & einfrieren

    Brot, Hackfleisch, Kräuter oder Soßen lassen sich super einfrieren – kauf größere Mengen nur, wenn du sie so rettest.

    9Budget im Umschlag

    Leg dein Lebensmittel-Budget als Bargeld in einen Umschlag. Wenn er leer ist, ist er leer – so funktioniert die Umschlagmethode.

    📝 Mini-Checkliste für den Kühlschrank:
    ☐ Wochenplan geschrieben
    ☐ Kühlschrank gecheckt
    ☐ Liste dabei
    ☐ Satt einkaufen
    ☐ Resteabend eingeplant

    Meine ehrliche Erfahrung

    Am schwersten ist die erste Woche, weil Planen ungewohnt ist. Ab der dritten Woche geht der Wochenplan in 10 Minuten – und man merkt den Unterschied auf dem Kassenzettel deutlich.

    Wenn du wissen willst, wohin dein Geld sonst noch fließt, starte ein einfaches Haushaltsbuch.

    Der nächste Schritt

    Sparen ist die eine Hälfte. Die andere: mehr einnehmen. Wie ich mir nebenberuflich ein zweites Standbein aufbaue, zeige ich dir im kostenlosen Workshop*.