
Werbehinweis: Dieser Artikel enthält Affiliate-Links (mit * markiert). Kaufst du darüber, erhalte ich eine kleine Provision – für dich ändert sich am Preis nichts. Mehr dazu.
Vielleicht hast du das Video auch gesehen: „Mit 3 € am Tag 120.000 € für dein Kind sparen.“ Klingt super. Ich habe es nachgerechnet – und zeige dir hier, was 3 € am Tag wirklich bringen. Dazu bekommst du meine kostenlosen Sparpläne zum Ausdrucken.
⚡ Kurz gesagt: 3 € am Tag sind rund 90 € im Monat. Nach 18 Jahren werden daraus realistisch etwa 23.000 bis 39.000 € – je nach Anlage. Die 120.000 € schaffst du mit 90 € im Monat erst nach rund 30 Jahren und 7 % Rendite.
Die ehrliche Rechnung: 3 € am Tag fürs Kind
Ich habe mit 90 € im Monat gerechnet, monatlich eingezahlt. Links die Summe, die du selbst einzahlst – rechts, was mit Zinsen daraus werden kann:
| Laufzeit | Eingezahlt | ~2 % (Tagesgeld) | 5 % (Beispiel) | 7 % (Beispiel) |
|---|---|---|---|---|
| 10 Jahre | 10.800 € | 11.945 € | 13.975 € | 15.578 € |
| 18 Jahre | 19.440 € | 23.377 € | 31.428 € | 38.765 € |
| 25 Jahre | 27.000 € | 34.994 € | 53.596 € | 72.906 € |
| 30 Jahre | 32.400 € | 44.345 € | 74.903 € | 109.797 € |
Warum die 120.000 € nicht aufgehen
Damit aus 90 € im Monat in 18 Jahren 120.000 € werden, bräuchtest du rund 16–17 % Rendite – jedes Jahr. Das schafft auf Dauer praktisch keine normale Geldanlage. Für 120.000 € in 18 Jahren müsstest du bei 7 % eher rund 280 € im Monat zur Seite legen.
Heißt das, es lohnt sich nicht? Im Gegenteil. Rund 38.000 € zum 18. Geburtstag aus 3 € am Tag sind ein riesiger Startvorteil – für Ausbildung, Führerschein oder die erste Wohnung. Der größte Hebel ist nicht der Betrag, sondern früh anfangen.
💡 Wichtig: Ich bin kein Finanzberater, das hier ist keine Anlageberatung. Aktienfonds schwanken und können auch Verluste machen. Wenn du das Geld vielleicht früher brauchst, ist ein Tagesgeldkonto die ruhigere Wahl.
So startest du in 4 Schritten
1Betrag festlegen
Lieber klein anfangen und durchziehen. 3 € am Tag oder 50 € im Monat – Hauptsache regelmäßig.
2Konto oder Depot auswählen
Kläre vorher: Auf wessen Namen läuft es, was kostet es pro Jahr, kann ich pausieren? Die Fragen stehen im Kinder-Sparplan.
3Dauerauftrag einrichten
Am Zahltag automatisch überweisen. Was weg ist, gibst du nicht aus.
4Einmal im Jahr prüfen
Am Geburtstag kurz den Stand ins Jahres-Check-Kästchen eintragen. Mehr ist nicht nötig.
Deine kostenlosen Sparpläne
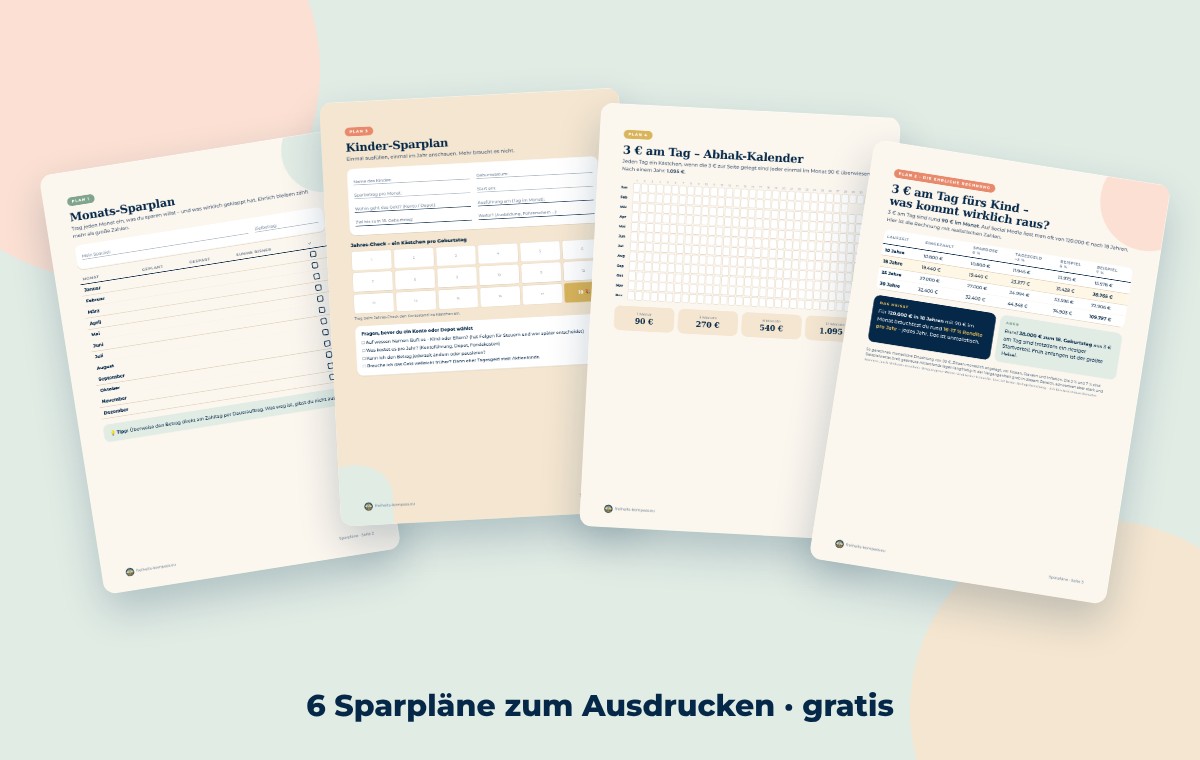
6 Seiten zum Ausdrucken und Ausfüllen:
- 📅 Monats-Sparplan für 12 Monate
- 👶 Kinder-Sparplan zum Ausfüllen – mit Jahres-Check bis zum 18. Geburtstag
- 🧮 Die ehrliche 3-€-Rechnung als Tabelle
- ✅ 3 € am Tag – Abhak-Kalender für ein ganzes Jahr
- ☀️ Urlaubs-Sparplan
- 🛟 Notgroschen-Plan
🎁 Sparpläne gratis per E-Mail
Trag deine E-Mail ein und bestätige kurz den Link. Du bekommst die Sparpläne zusammen mit meinem Spar-Startpaket (Budget-Planer, 30-Tage-Kickstart, Abo-Check) – und wöchentlich einen ehrlichen Spar-Tipp.
Der nächste Schritt
Sparen ist die eine Hälfte. Die andere: mehr einnehmen. Wie ich mir nebenberuflich ein zweites Standbein aufbaue, zeige ich dir im kostenlosen Workshop*.
Schreibe einen Kommentar